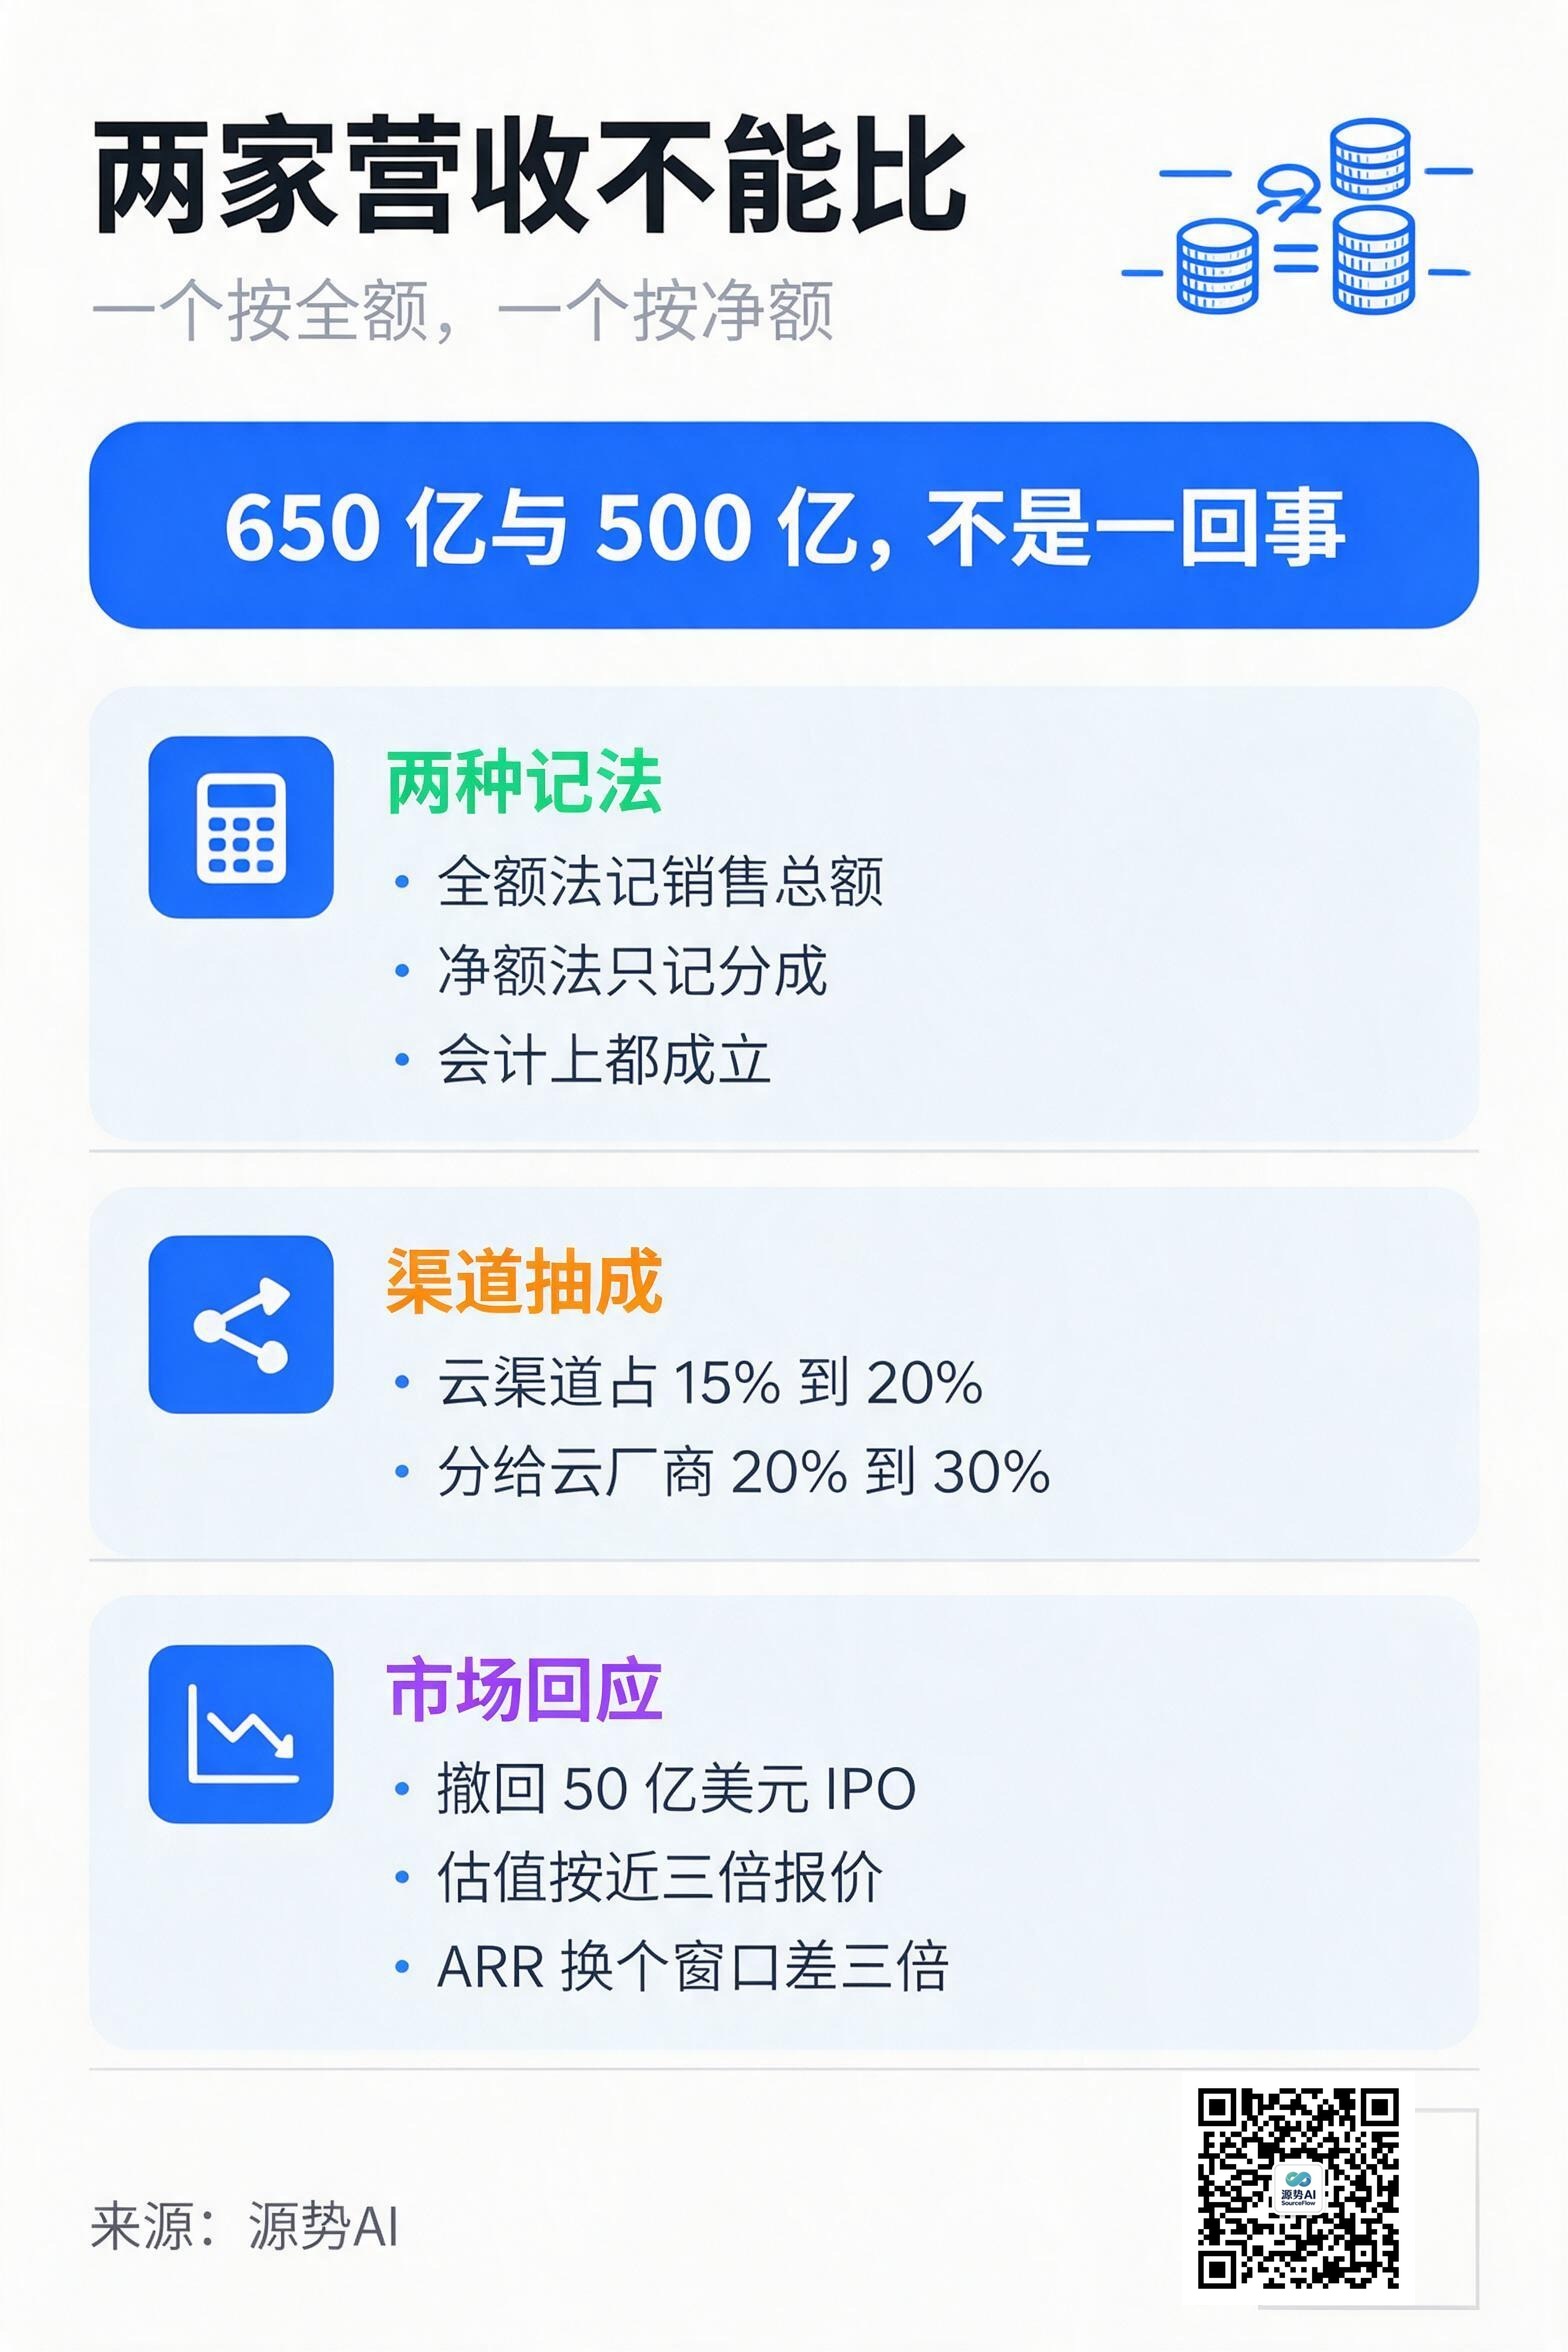
10 月 10 日,彭博给两家头部 AI 公司的营收数字泼了一盆冷水:OpenAI 与 Anthropic 的年化营收用的是两套口径,根本无法直接比较(来源:华尔街见闻援引彭博,2026-10-10,转引自 Tech Digest《AI行业24小时_20261011_10》)。
差异写在收入确认方式上。Anthropic 把亚马逊等云渠道的销售总额全额计入营收,OpenAI 只计从微软等伙伴分得的净收入份额。于是 Anthropic 7 月公布的 650 亿美元与 OpenAI 的约 500 亿美元(年底目标 700 亿)并不可比;知情人士称,OpenAI 预计 2026 年全年实际营收约 350 亿美元,仅为其年底年化预测的一半(来源:华尔街见闻,2026-10-10;原始报道为彭博社)。
净额还是总额,差出一家公司
两种记法在会计上都成立,区别在于你在这笔生意里是主角还是通道。
一笔 Token 消费经云平台卖出,两种记法的差别在于:全额法把这笔销售整笔记进营收、把分给云厂商的部分列为成本;净额法只记自己实际留下的那一份。前者营收大、成本也大,后者营收小、利润率好看。
源势AI 此前拆 Anthropic 的 ARR 序列时算过一笔账:通过 AWS Bedrock、Azure Foundry 这类云平台间接卖的"Token 即服务",已经占到其 ARR 的 15% 到 20%,一个季度前还只有 5% 到 10%;代价是把收入的 20% 到 30% 分给云厂商(来源:SemiAnalysis,转引自源势AI《一天多赚9600万美元》,2026-09-20)。
渠道占比越高,两种口径的差距越大。这不是谁做假账,是同一个数字在讲两个故事。
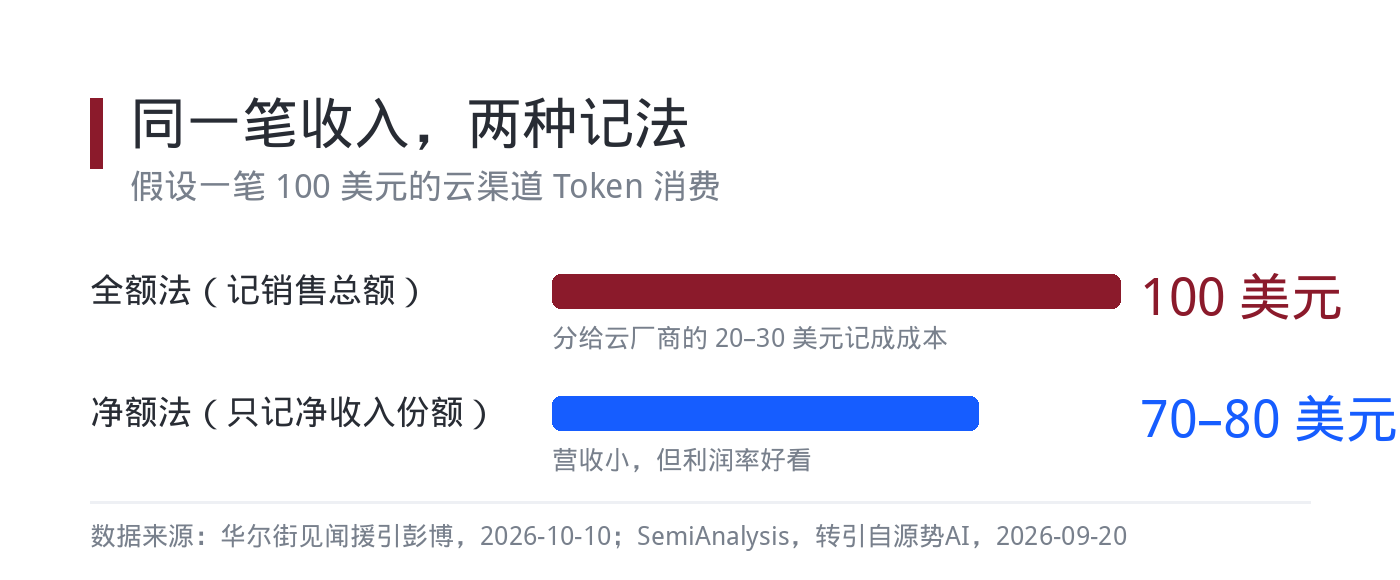
图注:同一条云渠道收入,全额法与净额法的记账差,就是分给云厂商的那 20% 到 30%(数据来源:SemiAnalysis,转引自源势AI《一天多赚9600万美元》,2026-09-20)
一级市场也在算这本账
资本侧在同一个星期给出了另一条证据。
10 月 9 日,英伟达支持的澳大利亚数据中心运营商 Firmus 放弃 50 亿美元 IPO、转寻私募融资(来源:路透社,2026-10-10,转引自中国能源网)。原计划以每股 11 澳元发行,对应股权估值 306 亿美元,接近 8 月一轮融资后 105 亿美元估值的三倍;公司目前仅在新加坡与墨尔本租用运营两座数据中心,却计划在亚太再建五座(来源:路透社,2026-10-10,转引自中国能源网)。投资者从周三起撤单,部分归因于允许老股东自上市首日起出售逾半数股份的托管安排(来源:路透社,2026-10-10,转引自网易财经)。
需求疲软这四个字,落到具体条款上就是老股东想先走。分析称这是 AI 发行人遭遇的"现实检验",但多认为不代表整个 AI 板块转向(来源:路透社,2026-10-10,转引自中国能源网)。
把这条和营收口径放在一起看,指向的是同一件事:一级市场买的也是口径。发行价按上一轮估值近三倍报,投资者要的不是增长故事,是能对得上的现金流;当那笔现金流本身还有两种记法,定价就失去了锚。一家公司说自己值多少,和它能不能按这个价把钱融到手,是两回事。
更早一天还有一组规模数字:五大 AI 超大规模数据中心运营商今年已发行约 2200 亿美元债务,超过去年的两倍;Alphabet 二季度出现史上首次负自由现金流,单季烧掉 59 亿美元(来源:华尔街见闻,2026-10-09,转引自 Tech Digest《AI行业24小时_20261010_10》)。债要还息,现金要出账,这些数字不看口径,只看流水。
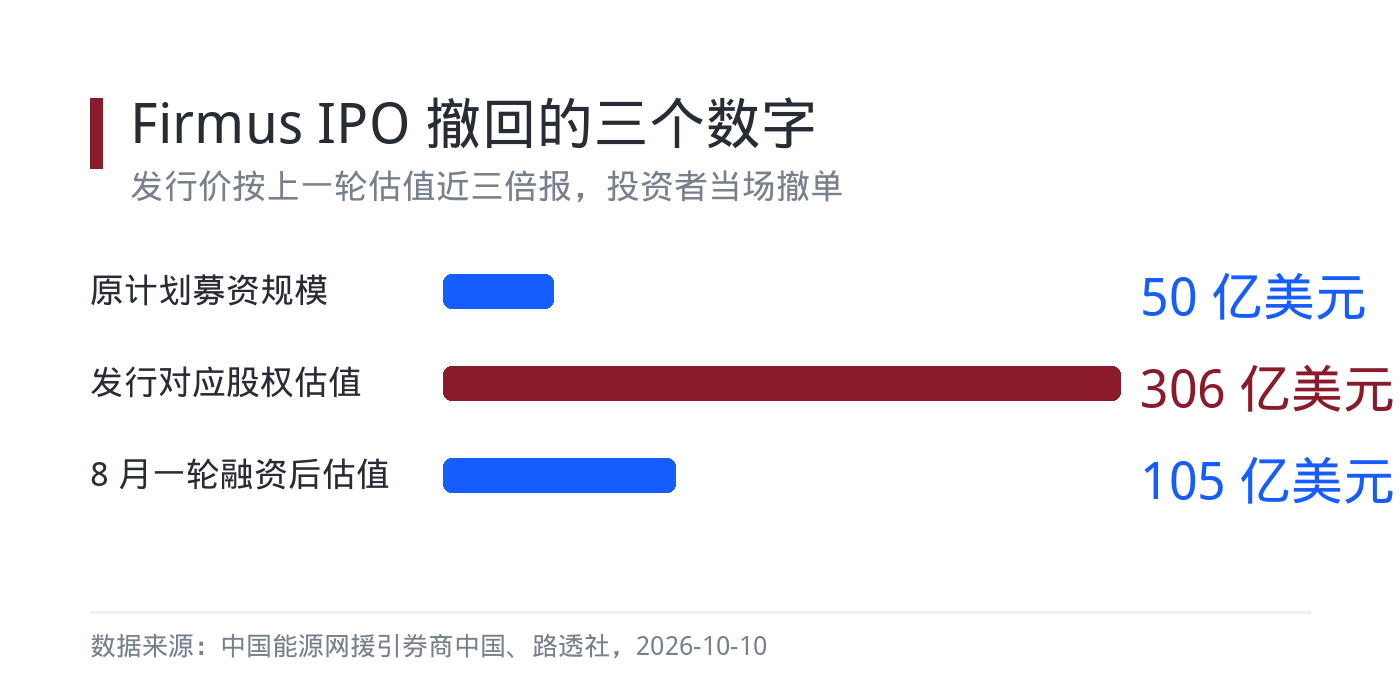
图注:募资 50 亿美元、对应估值 306 亿美元、上一轮估值 105 亿美元——发行价按上一轮的近三倍报,撤单是市场对倍数的即时回应(数据来源:路透社,2026-10-10,转引自中国能源网)
ARR 是速度表,不是油表
回到开头那个数字。ARR 是"最近一个月的收入乘 12",本身就不是标准化指标,自由裁量空间大。换个统计窗口,数字能差三倍:按 2025 年底到 2026 年 5 月这整段算,Anthropic 日均新增年化收入约 9600 万美元;只取 2 月到 5 月,日均是 3.3 亿美元(来源:SemiAnalysis,转引自源势AI《一天多赚9600万美元》,2026-09-20)。
看这类数字,先看它出自哪一次测算,比看数字本身重要。换个角度,这也解释了为什么两家公司都愿意强调 ARR:它没有统一会计准则背书,怎么算、算哪一段,空间都在自己手里——而估值倍数,恰恰是挂在这个数字上的。
给企业决策者一个可执行的动作:看到一家 AI 公司公布 ARR,把"净收入留存率"和"按量计费收入占比"两个数找出来。前者看客户有没有加码,后者看收入是不是靠老合同撑着。Anthropic 给出的净收入留存率口径是 500%,按量计费 API 占其 ARR 的 75% 到 85%(来源:SemiAnalysis,转引自源势AI《一天多赚9600万美元》,2026-09-20)。这两个数好看,增长才是真的。
源势AI观点
做 Token 生意,我们最怕把速度和规模当成质量。这两天的两条消息,一条说数字不能横着比,一条说估值倍数市场不买单——它们指向同一件事:AI 的资本叙事,正在从"想象力定价"切到"可核验的现金流"。
第一,给客户做模型选型时,我们不再只比单价,而是把"这笔支出第二年还在不在"当成默认问题。按量计费的账单好看,但只有续约率能说明它下一年的形状。
第二,看到任何"年化营收",先问三句:什么口径、哪个窗口、谁审过。三条里缺一条,这个数字就只能当参考,不能当依据。估值同理——上一轮估值不是发行定价的锚,能不能卖出去才是。
第三,我们自己对外报数也照这个规矩来:说清口径、说清窗口,能附原始账目就不只给一个倍数。客户拿去做预算的数字,错一位就是一笔真金白银。
话题标签:#AI资本 #营收口径 #ARR
